Seu filho já recebeu uma mesada ou algum dinheiro de presente e, poucos dias depois, não sabia exatamente onde havia gastado tudo? Essa situação é bastante comum e pode ser uma excelente oportunidade para começar uma conversa sobre educação financeira. Afinal, aprender a lidar com o dinheiro é uma habilidade importante para a construção da autonomia e da responsabilidade na vida adulta.
Durante a adolescência, surgem as primeiras oportunidades de tomar decisões financeiras: comprar um lanche, sair com os amigos, adquirir um jogo ou economizar para algo especial.
Essas pequenas escolhas podem ensinar muito sobre planejamento, prioridades e consequências.
E a boa notícia é que não é necessário ter muito dinheiro para começar a desenvolver bons hábitos financeiros. Com orientação e exemplos adequados à idade, pais e responsáveis podem transformar situações cotidianas em experiências de aprendizagem.
Por que a educação financeira deve começar na adolescência?
A educação financeira não se resume a aprender a economizar. Ela envolve compreender o valor do dinheiro, reconhecer necessidades, estabelecer prioridades e fazer escolhas conscientes.
Segundo o Banco Central do Brasil, a educação financeira contribui para o desenvolvimento de conhecimentos, habilidades e comportamentos necessários à tomada de decisões financeiras responsáveis.
Na adolescência, esse aprendizado ganha importância porque os jovens começam a conquistar maior independência em diferentes aspectos da vida.
Ao administrar pequenas quantias, eles podem desenvolver competências como:
- Autonomia: aprender a fazer escolhas e assumir responsabilidades.
- Planejamento: organizar recursos para alcançar objetivos.
- Autocontrole: refletir antes de realizar compras por impulso.
- Pensamento crítico: avaliar preços, ofertas e necessidades reais.
- Responsabilidade: compreender as consequências de suas decisões.
Essas competências ultrapassam as questões financeiras e contribuem para o desenvolvimento pessoal dos adolescentes.
O primeiro passo: entender de onde vem e para onde vai o dinheiro
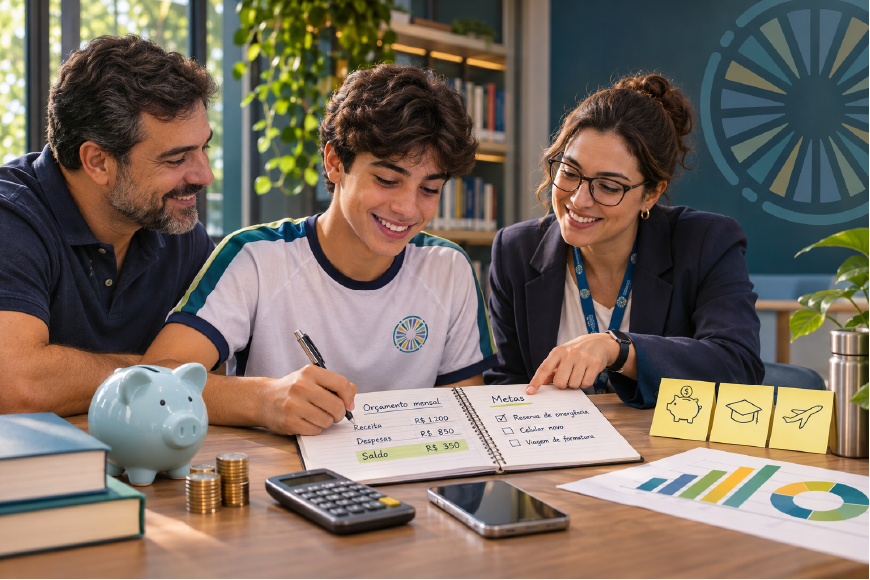
Antes de ensinar seu filho a economizar, é importante ajudá-lo a compreender como funciona um orçamento.
Um orçamento pessoal é um registro simples do dinheiro que entra e sai durante determinado período.
Para um adolescente, as entradas podem incluir mesada, dinheiro recebido em datas comemorativas ou outros valores disponibilizados pela família.
Já as saídas envolvem pequenos gastos, como lanches, passeios, jogos, presentes e compras pessoais.
O objetivo é responder a três perguntas:
- Quanto dinheiro tenho disponível?
- Em que estou gastando?
- Quanto posso guardar para realizar meus planos?
O registro pode ser feito em um caderno, uma planilha ou um aplicativo.
O importante é transformar os gastos em informações que ajudem a tomar decisões melhores.
Exemplo prático: como organizar uma mesada de R$ 160?
Imagine que um adolescente receba R$ 160 por mês para administrar determinadas despesas pessoais.
Com orientação da família, ele pode elaborar um orçamento como este:
| Destino do dinheiro | Valor |
|---|---|
| Lanches e pequenas compras | R$ 30 |
| Passeios e lazer | R$ 40 |
| Jogos e interesses pessoais | R$ 30 |
| Dinheiro reservado para uma meta | R$ 40 |
| Valor disponível para imprevistos ou escolhas extras | R$ 20 |
| Total | R$ 160 |
Esse exemplo demonstra que é possível organizar o dinheiro sem abrir mão de todos os momentos de lazer.
Também mostra a importância de reservar uma parte dos recursos para objetivos futuros.
Atenção: os valores são apenas ilustrativos. Cada família pode adaptar o orçamento à sua realidade, considerando a idade do adolescente e os recursos disponíveis. Despesas essenciais, como alimentação, saúde e educação, continuam sendo responsabilidade dos adultos.
Como transformar desejos em metas financeiras?
Uma das formas mais interessantes de estimular a educação financeira é ajudar os adolescentes a transformar seus desejos em objetivos concretos.
Imagine que seu filho queira comprar um fone de ouvido de R$ 240.
Em vez de realizar imediatamente a compra, a família pode propor um exercício de planejamento.
Se ele conseguir guardar R$ 40 por mês, poderá alcançar esse valor em seis meses, considerando que o preço não sofra alterações.
Nesse processo, ele aprende a identificar três elementos fundamentais de uma meta:
- Objetivo: o que deseja conquistar.
- Valor: quanto dinheiro será necessário.
- Prazo: quanto tempo precisará para alcançar o objetivo.
O exercício também permite conversar sobre prioridades.
Talvez seja necessário diminuir temporariamente os gastos com jogos ou passeios para atingir a meta.
Essa escolha, quando feita de maneira consciente, desenvolve a capacidade de planejar e adiar recompensas em favor de objetivos pessoais.
Necessidade ou desejo? Uma conversa importante em família
Nem tudo o que queremos comprar é algo de que realmente precisamos.
Compreender essa diferença é uma habilidade importante para o consumo consciente.
Necessidades são itens e serviços essenciais ao cotidiano, enquanto desejos estão relacionados às preferências, interesses e experiências pessoais.
Isso não significa que comprar algo por prazer seja errado.
O importante é aprender a avaliar se a compra cabe no orçamento e se faz sentido naquele momento.
Antes de adquirir um produto, incentive seu filho a refletir:
- Eu realmente quero isso ou fui influenciado por uma propaganda?
- Vou utilizar esse produto com frequência?
- Existe uma alternativa mais econômica?
- Essa compra vai prejudicar alguma meta que estabeleci?
- Posso esperar alguns dias antes de decidir?
Essas perguntas ajudam a desenvolver uma relação mais consciente com o consumo, especialmente em um ambiente digital repleto de ofertas e estímulos à compra imediata.
Cinco atitudes para os pais incentivarem a autonomia financeira
1. Converse sobre dinheiro com naturalidade
Evite tratar o assunto como um tabu.
Explique, de maneira adequada à idade, como as famílias organizam despesas e fazem escolhas.
Não é necessário compartilhar todas as informações financeiras da casa. O objetivo é ensinar conceitos, sem transferir aos filhos preocupações que são responsabilidades dos adultos.
2. Ofereça oportunidades para pequenas decisões
Se a realidade familiar permitir, uma mesada ou um valor combinado para determinadas despesas pode funcionar como ferramenta educativa.
O adolescente poderá escolher como distribuir esse dinheiro dentro dos limites estabelecidos.
A experiência tende a ser mais significativa quando existe espaço para decidir, experimentar e aprender.
3. Evite resolver imediatamente todas as escolhas equivocadas
Se o jovem utilizar todo o dinheiro disponível em uma compra e depois não conseguir adquirir outro item desejado, essa situação pode servir como oportunidade de reflexão.
Converse sobre o que aconteceu e como ele poderia planejar melhor da próxima vez.
O aprendizado deve ocorrer sem humilhações, ameaças ou punições desproporcionais.
4. Estimule metas realistas
Comece com objetivos pequenos e alcançáveis.
Guardar dinheiro para um livro, um passeio ou um acessório pode ajudar a compreender o valor do planejamento.
À medida que o adolescente ganha experiência, metas maiores podem ser construídas.
5. Ensine segurança financeira no ambiente digital
Adolescentes convivem com pagamentos instantâneos, compras online e diferentes ofertas de produtos e serviços.
Por isso, é importante conversar sobre golpes digitais, proteção de senhas, links suspeitos e cuidados ao compartilhar informações pessoais.
Também vale estabelecer regras familiares para compras online e utilização de meios de pagamento.
Autonomia financeira não significa ausência de orientação, mas desenvolver gradualmente a capacidade de tomar decisões responsáveis.
Desafio em família: sete dias para conhecer seus hábitos de consumo
Que tal transformar essas orientações em uma atividade prática?
Durante uma semana, convide seu filho a registrar os pequenos gastos realizados com dinheiro sob sua responsabilidade.
Ao final dos sete dias, reservem um momento tranquilo para conversar sobre os resultados.
Vocês podem observar quais compras foram planejadas, quais aconteceram por impulso e quais trouxeram maior satisfação.
Depois, proponha que o adolescente escolha uma pequena meta financeira para o mês seguinte.
O objetivo não é fiscalizar cada decisão, mas ajudá-lo a perceber seus hábitos e descobrir maneiras de administrar melhor os recursos disponíveis.
A atividade também pode ser realizada sem mesada, utilizando situações simuladas e valores fictícios.
Educação financeira também faz parte da construção do projeto de vida
Aprender a lidar com dinheiro está diretamente relacionado à capacidade de estabelecer objetivos e planejar o futuro.
Durante o Ensino Médio, os estudantes começam a refletir sobre escolhas profissionais, formação universitária, interesses pessoais e caminhos para a vida adulta.
Nesse processo, desenvolver autonomia, responsabilidade, organização e pensamento crítico é tão importante quanto adquirir conhecimentos acadêmicos.
Na UNIFRON Ensino Médio, a formação integral dos estudantes, o desenvolvimento socioemocional e a construção do projeto de vida fazem parte da proposta educacional.
Esses princípios também se conectam à educação financeira, pois ajudam os jovens a reconhecer prioridades, avaliar alternativas e compreender as consequências de suas escolhas.
Quando família e escola valorizam o desenvolvimento dessas competências, contribuem para formar pessoas mais conscientes e preparadas para os desafios cotidianos.
Pequenas escolhas de hoje, grandes aprendizados para amanhã
A educação financeira não deve ser uma fonte de pressão ou preocupação excessiva para os adolescentes.
Seu principal objetivo é proporcionar conhecimentos e experiências que ajudem a construir uma relação equilibrada com o dinheiro.
Mais importante do que o valor de uma mesada é a oportunidade de aprender a planejar, fazer escolhas e estabelecer metas.
E esse aprendizado começa em situações simples, como comparar preços, organizar pequenos gastos ou decidir esperar um pouco mais para conquistar algo desejado.
Ensinar um adolescente a administrar seu dinheiro é também ajudá-lo a desenvolver autonomia para construir seu próprio futuro.
Quer conhecer uma proposta educacional que valoriza o protagonismo, a responsabilidade e o desenvolvimento integral dos jovens?